
Supremo vai fixar quando o Fisco pode abrir e-mail e nuvem de contribuinte
Recurso relatado por Dias Toffoli discute se apuração só tributária autoriza a quebra do sigilo telemático
Neste texto3 tópicos
O Supremo Tribunal Federal (STF) vai decidir se a Justiça pode autorizar o acesso ao conteúdo guardado em contas de e-mail e em serviços de nuvem para ajudar o Fisco a fiscalizar e cobrar tributos. O Plenário Virtual reconheceu por unanimidade a repercussão geral do tema, e a tese valerá para todos os processos iguais no país.
O caso está no Recurso Extraordinário 1.608.434, cadastrado como Tema 1.474 da repercussão geral. O relator é o ministro Dias Toffoli. O julgamento do mérito ainda não tem data marcada.
O que está em discussão
A disputa começou em uma ação de produção antecipada de provas movida pela União. A Justiça Federal determinou a quebra do sigilo telemático para obter o conteúdo armazenado nas contas de e-mail de uma pessoa física e em serviços de nuvem ligados a ela. O objetivo era reunir elementos sobre um suposto esquema de empresas "noteiras", que emitem notas fiscais sem operação comercial correspondente, e identificar quem responderia pelos tributos.
O Tribunal Regional Federal da 2ª Região (TRF-2) anulou a decisão. Ao conceder mandado de segurança impetrado pelo Google Brasil e pela Google LLC, o tribunal entendeu que a quebra do sigilo das comunicações só pode ser autorizada para investigação criminal ou instrução processual penal, e não para uma apuração exclusivamente tributária.
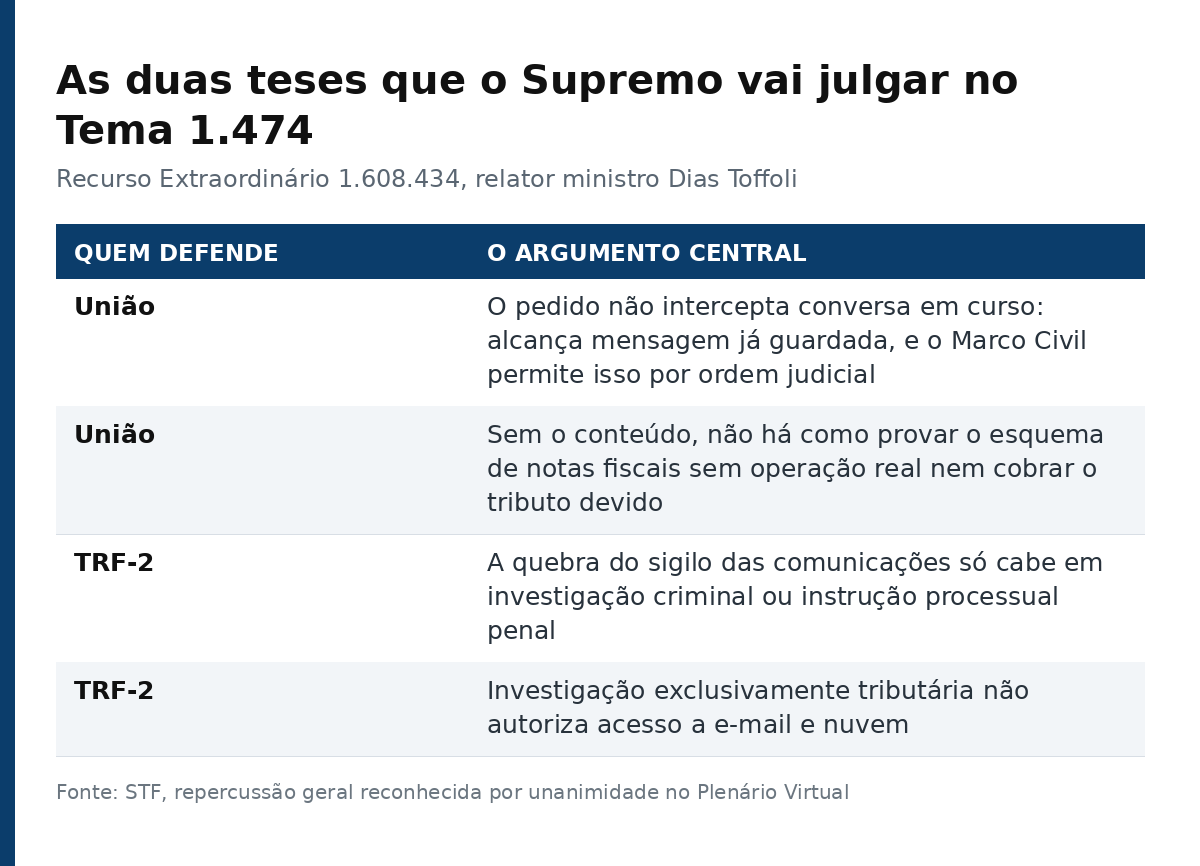
No recurso ao Supremo, a União sustenta que não pede a interceptação do fluxo de comunicações, e sim o acesso a mensagens privadas já armazenadas. Para a Fazenda Nacional, o Marco Civil da Internet permite a entrega desse conteúdo mediante ordem judicial e não limita a medida a investigações criminais.
Por que o STF aceitou julgar
Ao votar pelo reconhecimento da repercussão geral, Toffoli afirmou que a controvérsia envolve direitos e princípios constitucionais em lados opostos. De um lado estão a privacidade, a intimidade e o sigilo das comunicações telemáticas. De outro, o interesse público na arrecadação e os princípios da proporcionalidade e da razoabilidade.
O relator registrou ainda que a questão tem relevância econômica, porque a validade dessas provas pode afetar as finanças públicas. Segundo o voto, a solução do recurso também ajuda a organizar a jurisprudência do tribunal sobre quando a quebra de sigilo pode ser autorizada.
O que muda para o contribuinte
Enquanto o mérito não é julgado, cada juiz decide caso a caso, e é isso que a repercussão geral tende a encerrar. Reconhecida a repercussão geral, os processos que tratam do mesmo ponto costumam ficar sobrestados até a tese sair. Na prática, o contribuinte que já é alvo de uma ordem desse tipo passa a ter um caminho claro para questioná-la.
O alcance é amplo porque o conteúdo em disputa não é o extrato bancário nem a nota fiscal, que o Fisco já acessa por outras vias. É a mensagem em si: e-mail trocado com contador, arquivo guardado em nuvem, planilha compartilhada. A tese vai dizer se esse material pode ser aberto sem que exista investigação criminal em curso.
A discussão se soma a outras que o Supremo enfrenta sobre os limites do Marco Civil da Internet, entre elas a regra que trata da entrega de endereços de IP mediante ordem judicial. No campo tributário, a fiscalização vem ampliando o acesso a dados digitais desde a reforma, com a migração das empresas para o novo modelo de documento fiscal.
Para Brasília, o caso chega perto duas vezes. O julgamento acontece na Praça dos Três Poderes, e o Distrito Federal concentra a maior parte dos órgãos federais que pedem esse tipo de medida judicial. O andamento do recurso pode ser acompanhado no painel do processo no site do STF, onde ficam registradas as próximas movimentações e a data de inclusão em pauta.


