
Empresas do DF correm contra prazo para adaptar sistemas à reforma tributária
Cronograma publicado em 30 de julho escalona novas obrigações de agosto de 2026 a janeiro de 2027; quem não ajustar o emissor corre risco de não conseguir faturar
Neste texto6 tópicos
Empresas que emitem nota fiscal no Distrito Federal entraram em uma corrida contra o relógio para ajustar os sistemas às regras da reforma tributária. O cronograma em vigor foi fixado pelo Ato Conjunto RFB/CGIBS nº 4, publicado em 30 de julho de 2026 pela Receita Federal e pelo Comitê Gestor do IBS, e escalona as novas obrigações de agosto deste ano até janeiro de 2027.
A primeira etapa começou em 3 de agosto e alcança quem emite Nota Fiscal Eletrônica (NF-e), Nota Fiscal de Consumidor Eletrônica (NFC-e), Conhecimento de Transporte Eletrônico (CT-e), Manifesto Eletrônico de Documentos Fiscais (MDF-e) e Bilhete de Passagem Eletrônico (BP-e). É a faixa que concentra comércio, indústria e transporte.
Para a nota fiscal de serviços em geral, a previsão é 1º de outubro de 2026. Os documentos emitidos por contribuintes do Simples Nacional entram no cronograma em 1º de janeiro de 2027, o que dá alguns meses a mais para a maior parte dos pequenos negócios do DF.
O que muda na nota em 2026
Ao longo de 2026, a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS) aparecem no documento apenas em caráter de teste, com alíquotas de 0,9% para a CBS e 0,1% para o IBS. As alíquotas-teste servem para validar o funcionamento dos sistemas eletrônicos e preparar empresas e administrações tributárias para a transição ao novo modelo, sem cobrança efetiva no período.
O cronograma trabalha com duas datas para cada documento: uma para que as empresas de tecnologia tenham acesso às informações necessárias para adaptar seus programas, e outra para o momento em que o contribuinte precisa começar a emitir o documento no novo formato. Receita e CGIBS informaram que os leiautes técnicos ainda pendentes serão divulgados, sempre que possível, com antecedência mínima de 60 dias em relação ao início da obrigatoriedade.
Onde está o risco para o pequeno negócio
Especialistas ouvidos pelo Poder360 em 2 de agosto apontam que o problema mais grave não é a multa, e sim a paralisação da operação: sem emitir documento fiscal válido, a empresa trava faturamento, entrega e a própria cadeia de fornecedores.
Cassiano Inserra Bernini, do escritório Gaia Silva Gaede, afirmou que "a efetividade da reforma depende de sistemas tecnológicos capazes de operacionalizar mecanismos como o split payment e a DeRE". Natascha Iazzetta Nocker, do Arruda Alvim & Thereza Alvim, disse que "a maior preocupação é a incerteza sobre como as regras serão aplicadas e qual será a carga tributária efetiva". Já José Luis Ribeiro Brazuna, do Bratax e do Insper, avaliou que "o maior desafio será operar simultaneamente os dois sistemas tributários durante a transição".
"O maior desafio será operar simultaneamente os dois sistemas tributários durante a transição", disse José Luis Ribeiro Brazuna, do Bratax e do Insper.
O que a Secretaria de Economia do DF anunciou em 22 de setembro
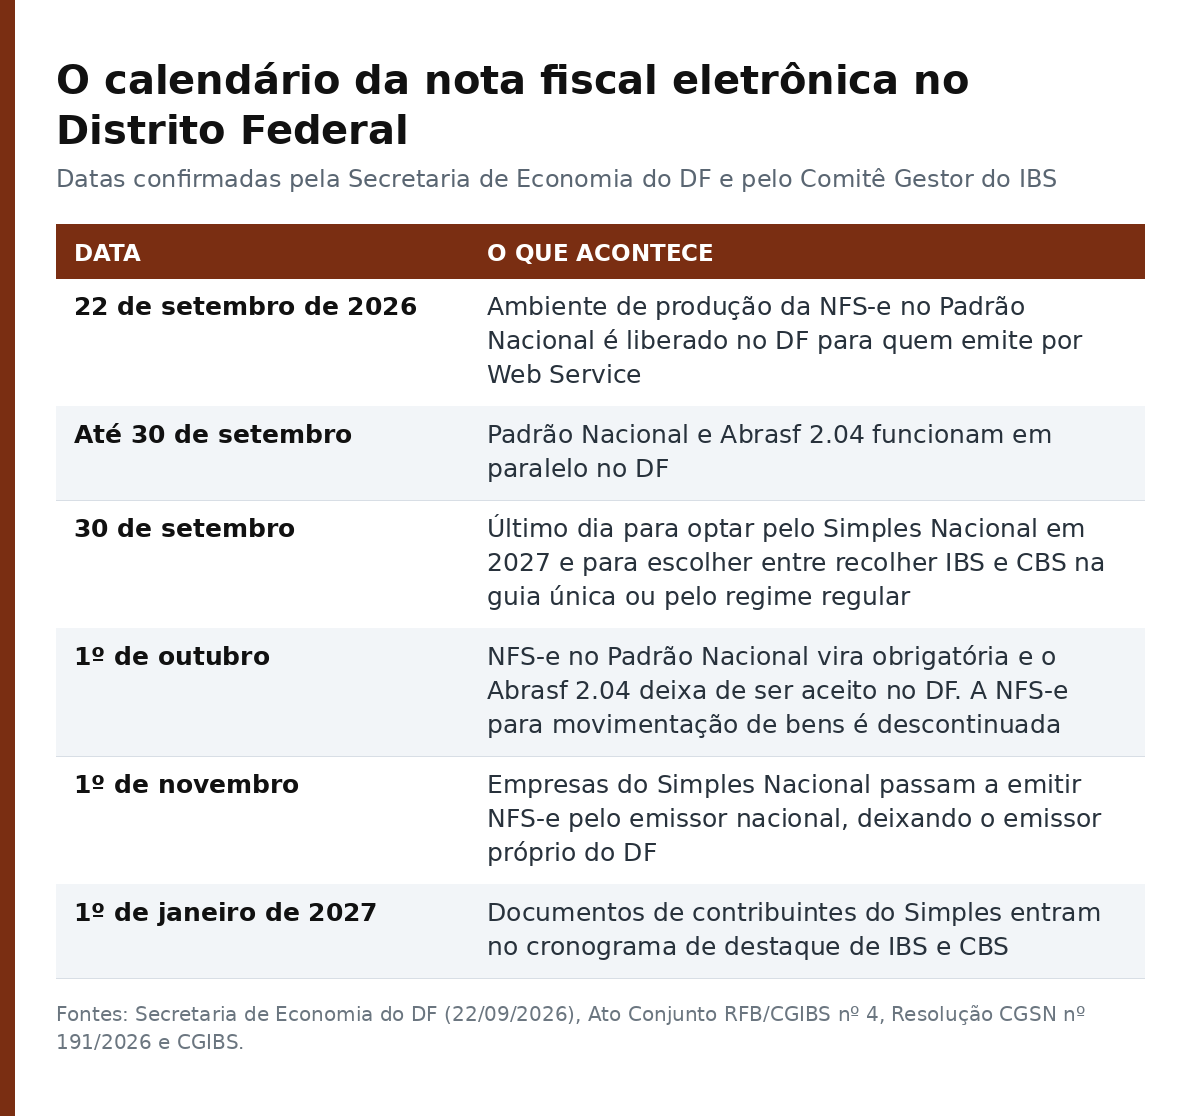
A Secretaria de Economia do Distrito Federal (SEEC) comunicou em 22 de setembro que o ambiente de produção da nova Nota Fiscal de Serviços eletrônica já está no ar. Ele vale para as empresas que emitem por sistema próprio, o Webservice. O padrão adotado é o Nacional.
A data de corte agora tem nome e sobrenome. A emissão no Padrão Nacional vira obrigatória em 1º de outubro de 2026. Nessa data o padrão Abrasf 2.04 deixa de ser aceito no Distrito Federal. Até 30 de setembro os dois padrões funcionam em paralelo, para permitir migração planejada. A base é o ato conjunto da Receita Federal e do Comitê Gestor do IBS de 30 de julho.
Os auditores da Secretaria Executiva da Fazenda recomendam migrar o quanto antes. A ideia é validar a integração em produção e não deixar ajuste para a última hora. Dúvidas técnicas do segmento contábil vão para o e-mail suporte@notacontrol.com.br.
Por que o emissor do DF é um caso à parte
O Distrito Federal optou por manter emissor próprio. Em regra, o contribuinte daqui continua emitindo pelo ISS Net ou por Webservice, como já fazia. É o que diz a própria página da reforma tributária da SEEC.
Há uma exceção com data marcada. A partir de 1º de novembro de 2026, todas as empresas do Simples Nacional passam a emitir a NFS-e obrigatoriamente pelo emissor nacional. Elas deixam de usar o emissor próprio do DF. A regra vem da Resolução CGSN nº 191, de 4 de agosto de 2026. O Microempreendedor Individual já usa o portal nacional.
Outra mudança cai na mesma virada de mês. A NFS-e deixa de ser usada para movimentação de bens a partir de 1º de outubro, segundo comunicado da própria secretaria.
A escolha do Simples que vence em 30 de setembro
Quem é optante pelo Simples Nacional tem outra decisão para tomar antes do fim do mês, e ela não é automática. A empresa precisa decidir uma coisa. Manter a CBS e o IBS dentro da guia única do regime, ou recolher os dois tributos pelo regime regular, fora dela.
A Receita Federal e o Comitê Gestor do IBS chamam o primeiro caminho de Simples "puro" e o segundo de "híbrido". O modelo híbrido tende a interessar a quem vende para outras empresas, porque permite aproveitamento mais amplo de crédito pelo cliente.
Quem não fizer nenhuma opção em setembro fica no modelo puro. A escolha vale de janeiro a junho de 2027, e há nova janela em março de 2027 para o segundo semestre. Empresas que ainda não são do Simples e querem entrar em 2027 também têm até 30 de setembro para pedir. O efeito começa em 1º de janeiro.
As datas que o contribuinte precisa marcar
- 3 de agosto de 2026: novas exigências para NF-e, NFC-e, CT-e, MDF-e e BP-e.
- 30 de setembro de 2026: último dia do Padrão Nacional e do Abrasf 2.04 em paralelo no DF. Também é o prazo da opção pelo Simples Nacional para 2027 e da escolha entre guia única e regime regular para IBS e CBS.
- 1º de outubro de 2026: NFS-e no Padrão Nacional vira obrigatória. O Abrasf 2.04 deixa de ser aceito e a NFS-e para movimentação de bens é descontinuada.
- 1º de novembro de 2026: empresas do Simples Nacional migram para o emissor nacional da NFS-e.
- 1º de janeiro de 2027: documentos emitidos por contribuintes do Simples Nacional entram no cronograma de destaque de IBS e CBS.
- Durante todo o ano de 2026: CBS e IBS destacados apenas em teste, a 0,9% e 0,1%.
O calendário já foi alterado uma vez neste ano. Em julho, Receita e CGIBS adiaram o cronograma de destaque dos tributos nos documentos fiscais, o que empurrou datas que o mercado tratava como fechadas. Quem trabalha com emissor próprio ou com software de terceiros precisa confirmar com o fornecedor em qual versão está o sistema e se ele já contempla os novos campos.
Para o comércio do Distrito Federal, o efeito prático é de curto prazo: a checagem depende do contador e da empresa de software, não de uma decisão de Brasília. A recomendação que se repete entre os tributaristas é testar a emissão em ambiente de homologação antes de cada data de corte, para descobrir a falha fora do horário de venda.
O comunicado, o manual de integração e os endereços de produção e de homologação estão na página da reforma tributária da Secretaria de Economia do DF. A orientação sobre a opção do Simples está no site do Comitê Gestor do IBS.
A etapa anterior já tinha peso: a NFS-e virou obrigatória para 120 mil empresas do DF em abril. E o alerta que o governo local já havia feito aos pequenos está em GDF alerta sobre novas regras do Simples Nacional.


