
Desenrola 3.0: União vai comprar dívidas de até R$ 10 mil com desconto mínimo de 90%
A MP 1.393 cria o Desenrola Brasil 3.0. Veja quais dívidas entram, o desconto mínimo de 90% exigido do credor e o que ainda falta para o devedor negociar.
Neste texto3 tópicos
O governo federal criou o Desenrola Brasil 3.0 por medida provisória. O texto é a Medida Provisória 1.393, assinada pelo presidente Luiz Inácio Lula da Silva e publicada nesta sexta-feira, 25, em edição extra do Diário Oficial da União. A nova fase vale até 30 de junho de 2028.
O desenho mudou em relação às fases anteriores. Em vez de abrir um balcão para o devedor negociar direto com o banco, a União passa a comprar carteiras de dívidas atrasadas de pessoas físicas, com desconto mínimo de 90% sobre o valor de face, e só depois renegocia com quem deve.
Quem entra na conta do Desenrola 3.0
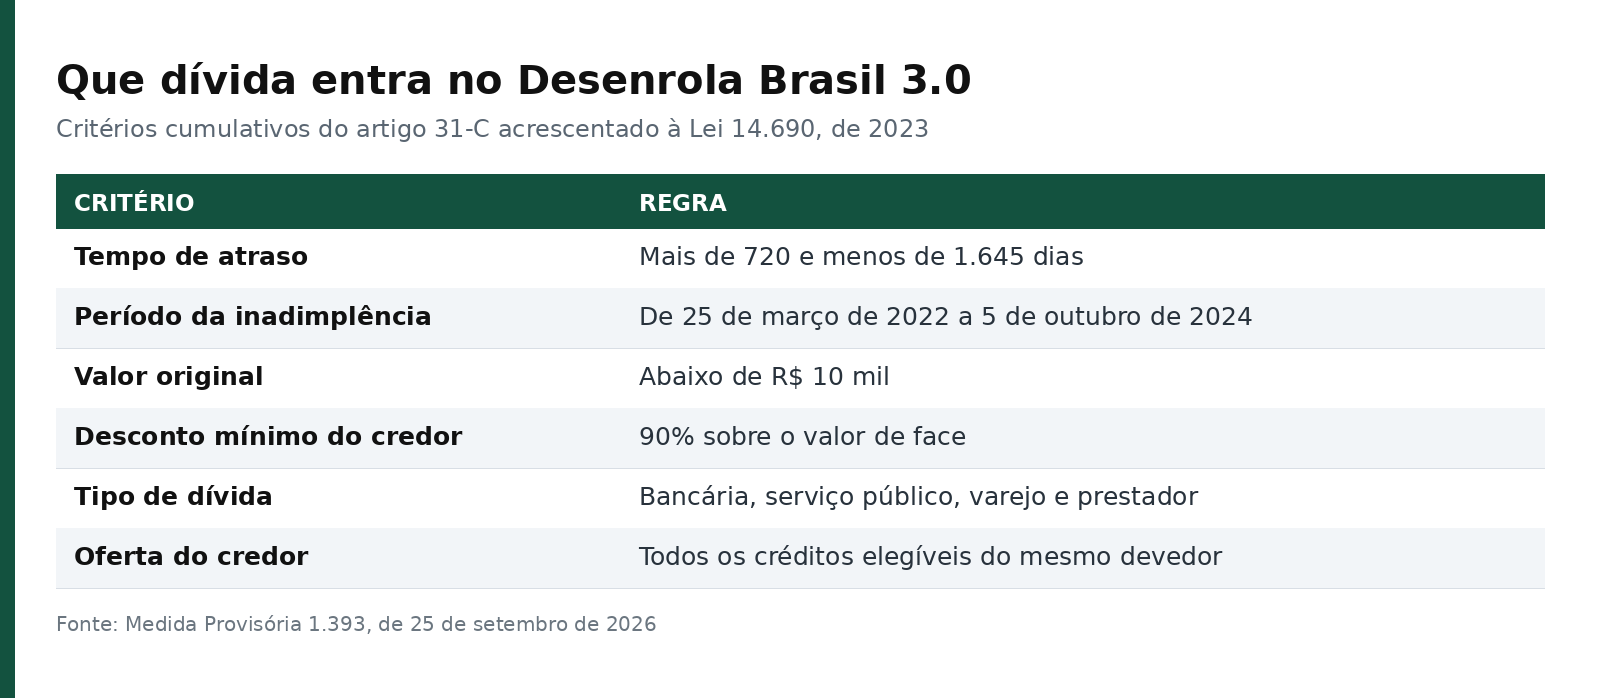
Os critérios de elegibilidade estão no artigo 31-C que a MP acrescenta à Lei 14.690, de 2023. Eles são cumulativos, ou seja, a dívida precisa atender a todos:
- Tempo de atraso: mais de 720 dias e menos de 1.645 dias, contados de 25 de setembro de 2026. Na prática, é a dívida que deixou de ser paga entre 25 de março de 2022 e 5 de outubro de 2024.
- Valor: valor original inferior a R$ 10 mil.
- Desconto: o credor tem de oferecer deságio mínimo de 90% sobre o valor de face da carteira.
- Sem escolher a dedo: o credor é obrigado a ofertar a totalidade dos créditos elegíveis que tem contra cada devedor. A MP veda seleção parcial.
Entram dívidas bancárias e dívidas comuns do dia a dia. O texto cita expressamente contas de serviço público e de utilidade pública, comércio varejista e prestadores de serviço em geral, desde que sejam passíveis de inscrição em cadastro de inadimplentes.
O Ministério da Fazenda pode ampliar esse recorte. O parágrafo 3º do artigo 31-C permite incluir dívidas mais recentes, desde que com o mesmo deságio, e dívidas acima de R$ 10 mil, caso em que o pagamento considera o valor-limite multiplicado pelo deságio ofertado. O ministério também pode exigir, como contrapartida do credor, a cessão gratuita ou simbólica de dívidas com mais de 1.645 dias de atraso.
Como o devedor paga depois
Comprada a carteira, a dívida pode ser reestruturada de duas formas, segundo o artigo 31-D. A primeira é a quitação à vista, com desconto de até o mesmo percentual que a União obteve na compra. A segunda é o parcelamento do saldo devedor, com esse mesmo desconto e acréscimo de juros.
Quem define os encargos, os prazos e as demais condições financeiras do parcelamento é o Conselho Monetário Nacional. O Banco do Brasil e a Caixa Econômica Federal podem ser contratados como agentes financeiros, com dispensa de licitação, para operar os leilões e administrar as carteiras. Em caso de novo atraso, essas instituições cobram a dívida em nome da União.
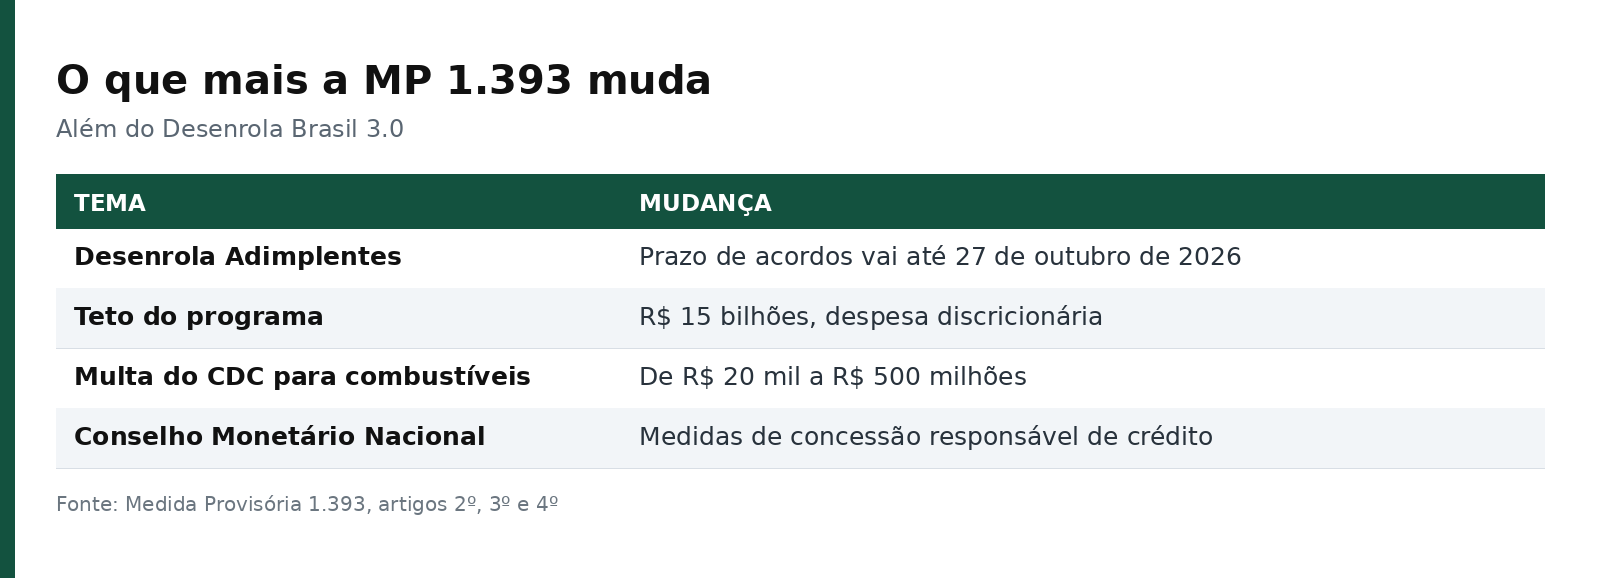
O teto do programa está no artigo 31-E: R$ 15 bilhões. A MP classifica essa despesa como discricionária e a condiciona à disponibilidade orçamentária e financeira.
Nada disso começa a valer para o consumidor nesta sexta-feira. O artigo 31-H remete a ato do ministro da Fazenda a regulamentação das condições, inclusive as regras do procedimento competitivo e os requisitos da proposta de cessão. Sem essa portaria, não há data de abertura nem canal de atendimento.
O que mais a MP mudou
O mesmo texto prorroga o Desenrola Adimplentes. O artigo 9º da Medida Provisória 1.373, de junho, passa a prever 120 dias para a oferta e a celebração de acordos, contados da publicação daquela MP. O prazo, que atende quem está em dia e quer reequilibrar o crédito, vai até 27 de outubro de 2026. O Distrito Federal tem histórico recente com esse tipo de programa: a renegociação de dívidas do Fies, por exemplo, foi encerrada este mês, como mostra a reportagem sobre o prazo da renegociação do Fies em 16 de setembro.
A MP também mexeu no Código de Defesa do Consumidor, num ponto que não tem relação com dívida de consumidor. O artigo 4º altera o artigo 57 do CDC e cria multa de R$ 20 mil a R$ 500 milhões para importadores, produtores, distribuidoras, transportadores-revendedores-retalhistas e revendedores varejistas de combustíveis que pratiquem as condutas dos incisos II e X do artigo 39, que tratam de recusa de atendimento e de elevação injustificada de preço. Nesse caso, o teto geral de multa do CDC não se aplica.
Por fim, o artigo 28-A da Lei 14.690 passa a determinar que o Conselho Monetário Nacional adote medidas para promover a concessão responsável de crédito, ampliar a transparência dos produtos financeiros, fortalecer a decisão informada do consumidor e reduzir fatores de risco ligados à vulnerabilidade financeira. A cobrança sobre o crédito digital já vinha sendo discutida no Congresso, como no projeto que dá 48 horas para o trabalhador desistir de crédito digital.
Medida provisória tem efeito imediato, mas precisa ser aprovada pelo Congresso Nacional para virar lei. O prazo de vigência é de 60 dias, prorrogável uma vez por igual período. Até lá, a regulamentação da Fazenda é o passo que falta para o devedor saber quando e onde negociar.


